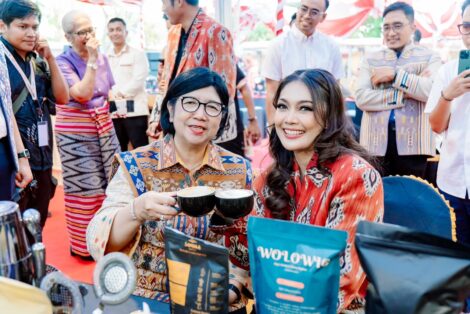
IDETORIAL.com, Kupang—Harum kopi Arabika Kaghomasa yang khas, dan aroma kuat langsung menusuk indra penciuman, ketika kaki melangkah masuk ke dalam bangunan kedai bergaya minimalis, dengan desain sederhana di seputaran Kota Kupang, Nusa Tenggara Timutr (NTT).
Berada tepat di pinggir jalan raya, menyuguhkan pemandangan hituk pikuk kendaraan yang melintas, menggambarkan potret kecil kehidupan urban. Budaya minum kopi berkembang bersama perubahan kehidupan masyarakat perkotaan, orang datang dengan berbagai kepentingan berbeda, namun bertemu dalam kebiasaan yang sama: duduk, berbincang dan menikmati secangkir kopi.
Seorang barista nampak sibuk di depan mesin-mesin pengiling kopi, sambil satu tangannya memastikan wadah biji kopi tetap pada posisinya, sementara tangan lainnya terlihat menahan portafilter tepat dibawah corong mesin, memastikan proses ekstrasi biji kopi yang semula keras dan kering berubah jadi ukuran partikel yang lebih konsisten dan presisi.
Perlahan, butiran halus bubuk kopi jatuh dalam portafilter, membentuk gundukan kecil berwarna coklat tua. Tak ada gerakan yang terburu-buru. Ia mulai menakar, menyeduh, dan menunggu aroma kopi menguar lebih kuat. Hitungan menit kemudian, kopi dituangkan dalam cangkir, siap disuguhkan ke pelanggan.
Suasana kedai saat itu lagi ramai pengunjung. Di satu meja, terdengar kursi bergeser. Beberapa anak muda duduk, larut dalam percakapan diselingi tawa. Di meja lainnya, layar laptop menyala di antara cangkir kopi. Ada yang datang bertemu teman, menyelesaikan pekerjaan, atau sekedar jeda dari rutinitas.
Sekilas, secangkir kopi yang diseduh di Kupang, Jakarta, kota besar lainnya, hingga kedai-kedai di Amerika, Australia, dan beberapa negara tampak sederhana. Ada aroma, rasa, dan kehangatan dalam cangkir. Namun, sebelum sampai di meja pelanggan, ada perjalanan panjang yang bermula jauh dari kedai.
Dari kebun, tangan petani, pascapanen, hingga rantai usaha yang menghubungkan kopi dengan pasar. Bagi petani dan pelaku usaha, setiap cangkir membawa cerita produksi, pembiayaan, pasar, dan bagaimana kopi NTT menemukan jalan dari kebun ke konsumen.
Berada di ketinggian 1.350 meter diatas permukaan laut, di tanah berhawa sejuk, kopi Arabika Bajawa tumbuh dan berkembang dengan karakter yang membuatnya memiliki pasar tersendiri. Bukan sekedar tanaman perkebunan, bagi banyak keluarga, khususnya perempuan petani kopi, buah kopi adalah sumber penghidupan yang diwariskan dan dirawat dari satu musim ke musim berikutnya.
Di lahan 1,5 hektare yang berada di desa Radabata, kecamatan Golewa, kabupaten Ngada, seorang perempuan paruh baya, Marselina Walu atau akrab disapa Mama Lina, telah menjalani sebagian besar hidupnya menjadi petani kopi. Tangannya terbiasa menyentuh tanah, merawat 4000 pohon kopi, menunggu musim berbunga hingga buah memerah. Lahan itu bukan hanya bagian dari kebun, tapi juga menyimpan jejak tahun-tahun kehidupannya sebagai petani kopi.
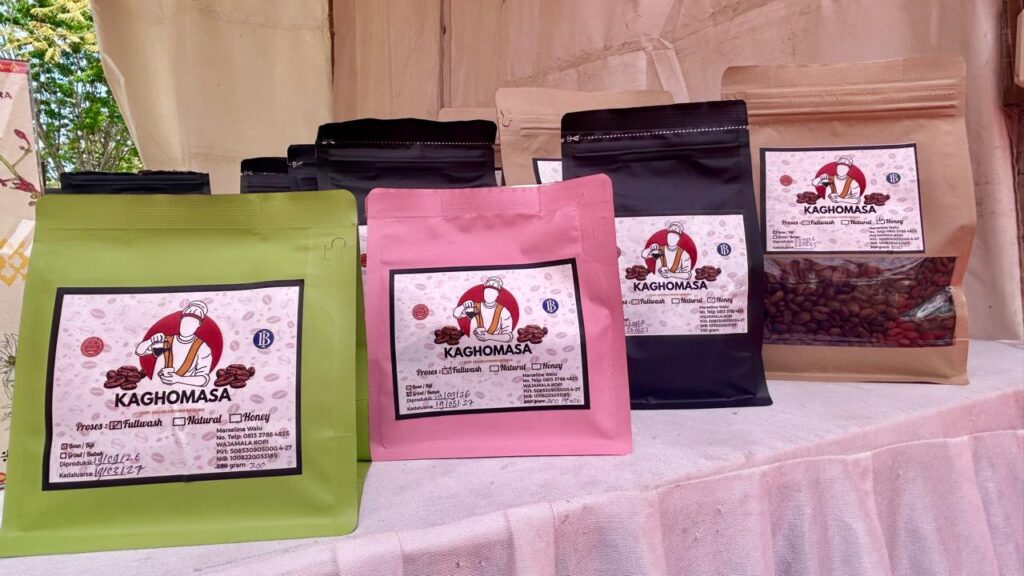
Dari hamparan tanah itu, titik awal perjalanan kopi Arabika Bajawa “Kaghomasa” menembus pasar lokal hingga dunia. Namun, perjalanan dari kebun sampai ke pasar lokal maupun pasar dunia tidak sesederhana memetik buah kopi. Ada perjalanan panjang membangun usaha, menjaga mutu, membuka lapangan pekerjaan, sekaligus membawa kopi Bajawa ke pasar yang lebih luas.
Bersama para perempuan petani kopi di daerahnya, Mama Lina membentuk kelompok usaha “Kaghomasa” yang memiliki arti dan makna dalam bahasa setempat, merangkul semua yang berkehendak baik, mencerminkan semangat kebersamaan dan keterbukaan.
Kaghomasa, kelompok usaha yang dikembangkan Mama Lina dan para perempuan petani kopi Bajawa, tidak bermain pada volume besar. Kopi yang dipasarkan berada di kelas specialty, sehingga setiap biji kopi harus melewati proses seleksi yang ketat.
“Bagi saya, kopi itu sumber hidup dan warisan turun temurun,” kata Mama Lina mengawali wawancara Kamis, 8 Oktober 2026, sambil tangannya bergerak tiada henti mengaduk biji-biji kopi diatas wajan panas.
Dari lahan 1,5 hektare, perkebunan kopi itu mampu menghasilkan 400-500 kilogram green bean (biji kopi mentah) dalam satu masa panen, dan untuk mendapat satu kilogram green bean dibutuhkan sekitar enam kilogram buah kopi merah (chery) atau gelondong merah.
Kopi yang masuk harus diseleksi. Buah yang dipetik diutamakan yang matang merah. Setelah itu, kopi diproses dengan sejumlah metode. Setiap tahapan menuntut ketelitian, karena pasar specialty tidak melihat jumlah, tapi karakter rasa, kebersihan biji, konsistensi mutu, hingga asal kopi.
“Yang kami jual itu mutu kopi, bukan jumlah kopi yang banyak,”tandas Lina
Sejak 2007, pengembangan kopi Arabika Bajawa diawali dengan mendatangkan bibit dari Jember, Jawa Timur, namun perjalanan tak semulus impian. Bibit yang didatangkan tidak mampu bertahan dan akhirnya mati.
Kondisi ini tak serta merta meluruhkan niat dan keinginan para petani kopi, termasuk Mama Lina beralih ke tanaman perkebunan lain, terus berupaya mencari cara lain, bangkit lagi, dan sepakat memutuskan untuk menggunakan bibit lokal yang ada.
Keputusan ini menjadi titik balik. Pada tahun 2010, tanaman tumbuh lebih baik. Memasuki tahun ketiga, kopi mulai berbuah, namun saat siap dipanen, persoalan baru muncul: tidak ada pasar. Kondisi ini juga ditambah dengan pengetahuan petani yang minim dalam menjaga kualitas. Kopi diperlakukan seperti komoditas biasa, dipetik, dikeringkan, lalu dijual.
Perjalanan usaha petani tetap berlanjut. Dari kopi yang dihargai pasar senilai Rp13 ribu/kg, seiring waktu nilainya berubah berkat pendampingan. Perlahan, cara pandang terhadap kopi berubah. Seiring waktu, lelah dan peluh perempuan petani kopi Kaghomasa terbayar dengan pengakuan dari International Specialty Coffee Association, yang memasukkan kopi mereka dalam jajaran elite kopi dunia serta menyematkan skor tinggi 85,50 dari skala 100.
Kini, dengan kopi yang berkualitas dan semakin terjaga, terbuka jalan baru untuk bergerak ke pasar yang lebih luas hingga diminati pembeli dari Amerika, Australia, Skotlandia, Jepang, Korea, hingga Thailand yang bersedia membayar sebesar Rp1.079.000/kg.
Namun, jauh sebelum menjajaki pasar lokal hingga dunia, pernah terbersit sejumlah tanya tentang keberlanjutan usaha : kepada siapa kopi akan di jual dan dari mana modal untuk membiayai proses produksi berikutnya ?
Head of Quality Control and Production Catur Coffee Co, Nanda Dika Arseno, dalam sesi wawancaranya sebagai offtaker menjelaskan, kepastian pasar menjadi bagian penting dalam rantai perdagangan kopi.
Sebelum panen, kebutuhan kopi biasanya dihitung berdasarkan data kuantitas yang disiapkan processor atau petani. Setelah jumlah kebutuhan diketahui, offtaker kemudian menerbitkan Puchase Order (PO) sebagai bentuk komitmen pembelian secara tertulis.
Untuk pengambilan kopi dalam jumlah besar, kebutuhan modal bahkan dapat mencapai sekitar 60 persen dari total nilai invoice. Angka itu menggambarkan besarnya modal kerja yang harus tersedia sebelum kopi bergerak dari tangan petani menuju pembeli. Disinilah persoalan klasik rantai kopi, pasar sudah menunggu, tapi modal belum tentu tersedia.
“Pasar bisa saja sudah tersedia, pesanan sudah ada, bahkan komitmen pembelian dapat di tuangkan dalam PO, namun tanpa modal yang cukup pesanan itu belum tentu mampu dipenuhi,”jelas Nanda.
Nanda menambahkan, kondisi tersebut pernah membuat pelaku usaha yang memiliki kemampuan produksi dan pasar tetap menhadapi keterbatasan dalam memenuhi permintaan. Ketika processor di nilai memenuhi kriteria dan dapat dipercaya, offtaker dapat memberikan down payment untuk membantu pembelian bahan baku.
Tetapi skema seperti ini belum dapat menjadi solusi untuk semua pelaku usaha. Ada proses penyaringan terhadap processor yang dianggap layak dan memiliki tingkat kepercayaan tertentu. Karena itu, menurut Nanda, kebutuhan pembiayaan petani kopi semestinya mengikuti karakter usaha yang bergerak berdasarkan musim tanam dan panen. Salah satu gagasan yang ia lihat memungkinkan adalah menjadikan PO sebagai dasar memperoleh dana segar, dengan nilai yang disesuaikan dengan kondisi harga kopi dilapangan.
“Seharusnya, ketika PO turun, petani dapat menukar PO tersebut dengan modal agar keberlangsungan produksi berjalan dengan baik,”tambah Nanda.
Gagasan tersebut mengeser cara pandang terhadap pembiayaan. Modal tidak semata-mata diberikan berdasarkan kemampuan seseorang mengajukan kredit, tetapi dikaitkan dengan aktivitas usaha yang nyata, ada produksi, ada permintaan dan ada pembeli.
Dalam praktiknya, offtaker belum pernah secara langsung membantu petani memperoleh pembiayaan melalui bank atau lembaga keuangan. Namun ia melihat peluang untuk membangun pola yang lebih luas melalui keterhubungan antara petani, kelompok tani, processor, offtaker dan lembaga keuangan.
Model ini, tambah Nanda, dapat berjalan apabila setiap pelaku memiliki peran yang jelas dan proses screening dilakukan secara tepat, dengan begitu, pembiayaan tidak berdiri sendiri melainkan mengikuti alur bisnis kopi dari hulu hingga hilir.
Ukuran sesorang petani mulai naik kelas pun bukan hanya terlihat dari bertambahnya produksi. Ada ukuran lain yang lebih sederhana tetapi penting : petani mampu memasok kebutuhan offtaker secara berkelanjutan tanpa terus bergantung pada uang muka dalam jumlah besar.
Di samping modal, fasilitas processing juga menjadi bagian yang tidak terpisahkan. Ketersediaan tempat pengolahan dinilai penting karena dapat mempercepat proses produksi, sekaligus menjaga agar kopi tidak berhenti terlalu lama di satu mata rantai.
Dari sini, perjalanan kopi Bajawa Kaghomasa memperlihatkan bahwa persoalan pembiayaan sesungguhnya bukan perkara uang semata, tapi juga menyangkut kemampuan menjaga seluruh rantai tetap bergerak, dari petani yang memproduksi, processor yang mengolah, hingga offtaker yang membawa kopi menuju pasar.
“Oleh karena itu, sistem pembayaan perlu terus dievaluasi agar dapat menyesuaikan kebutuhan supply chain, pembiayaan tidak cukup berhenti saat kredit dicairkan, yang lebih penting memastikan modal hadir pada waktu yang tepat, sehingga produksi tidak tersendat dan permintaan yang sudah menunggu dapat di penuhi,”harap Nanda
Dari kebun, panen, pengolahan, hingga pemasaran, ada kebutuhan modal yang mengikuti setiap tahapnya. Di titik inilah perbankan mengambil peran. Akses pembiayaan menjadi pintu masuk bagi petani dan pelaku UMKM untuk mengembangkan usahanya.
Namun, akses keuangan tidak muncul dalam semalam, tetapi dibangun sedikit demi sedikit melalui usaha yang tumbuh, pasar yang terbentuk, kepercayaan yang terjaga, serta keuletan dan keberanian petani yang membawa hasil kebunnya masuk ke dalam sistem ekonomi yang lebih formal.
Bagi perbankan, cerita tentang kebun tidak berhenti pada berapa banyak pohon kopi yang tumbuh, tetapi yang perlu dilihat adalah bagaimana kebun itu menghasilkan, hasilnya dijual, berapa besaran perputaran usaha, dan sejauh mana pembiayaan dapat dikembalikan.
Pasalnya, peran perbankan dalam pembiayaan UMKM tidak berhenti pada pencairan kredit, tetapi bank juga berperan mendorong pelaku usaha menjadi bankable melalui pendampingan, perbaikan pencatatan transaksi, hingga pemetaan rantai usaha agar akses pembiayaan dapat berlangsung secara berkelanjutan.
“Dari bank, ini menjadi syarat, dari produksi hingga pemasaran, catatan transaksi dan pasar, jadi kita bisa tahu kemampuan debitur,” jelas Asisten Program Manager BNI Kupang, Denny Otto.
Menurut Denny, kelengkapan pencatatan menjadi penting untuk menggambarkan siklus usaha, sekaligus kemampuan debitur dalam mengelola modal dan memenuhi kewajibannya. Data transaksi, laporan keuangan, serta informasi mengenai pemasok dan pelanggan digunakan bank untuk menilai kelayakan usaha secara lebih utuh.
Pendekatan tersebut juga menjadi bagian dari upaya mendorong pelaku usaha naik kelas. Perbankan juga menerapkan pembiayaan berbasis ekosistem dengan melihat hubungan usaha dari hulu hingga hilir. Dalam skema ini, bank ditempatkan bukan semata sebagai pemberi pinjaman, tetapi juga sebagai fasilitator pengembangan usaha. Bahkan setelah kredit dicairkan, bank tetap melakukan pemantauan melalui pemeriksaan transaksi, komunikasi dengan debitur, hingga kunjungan ke lokasi usaha.
“Pemantauan ini menjadi ruang bagi bank untuk melihat perkembangan usaha, dan membantu mencari solusi ketika debitur menghadapi persoalan, termasuk kebutuhan pemasok atau pengembangan pasar,” timpal Denny.
Dengan demikian, akses pembiayaan diarahkan tidak hanya untuk memenuhi kebutuhan modal, tetapi juga membangun usaha yang memiliki rekam transaksi, memahami siklus bisnis, dan terhubung dengan ekosistem usaha yang lebih luas. Pola ini juga menjadi bagian dari upaya memperkuat kemampuan pelaku usaha, agar semakin siap mengakses pembiayaan perbankan secara berkelanjutan.
Di sinilah proses yang dibangun Mama Lina dan Kaghomasa menjadi penting. Produksi petani tidak lagi berjalan sendiri-sendiri. Hasil kopi dikumpulkan, kualitas dijaga, pengolahan dilakukan, dan akses pasar dibangun. Perlahan, kegiatan yang sebelumnya terlihat sebagai aktivitas pertanian berubah menjadi sebuah rantai usaha yang lebih terukur.
Kepastian pasar menjadi salah satu bagian penting. Ketika kopi memiliki pembeli dan permintaan yang jelas, petani memiliki gambaran mengenai potensi pendapatan dari hasil panennya. Bagi lembaga keuangan, informasi semacam itu dapat menjadi bagian dari gambaran kemampuan usaha dalam memenuhi kewajiban pembiayaan.
Begitu pula dengan pencatatan. Transaksi yang sebelumnya hanya berlangsung sederhana di kebun mulai memiliki jejak ketika dikelola secara formal. Produksi, penjualan, biaya, dan kebutuhan modal dapat dihitung. Kebun kemudian tidak lagi dipandang sebagai lahan pertanian, tetapi aset produktif yang mampu menghasilkan pendapatan.
Perubahan ini penting bagi petani, sebab akses terhadap perbankan tidak hanya ditentukan oleh ada tidaknya kebutuhan modal. Petani juga perlu memiliki usaha yang dapat dijelaskan dan dibuktikan secara ekonomi.
Dalam perjalanan Kaghomasa, proses tersebut tumbuh bersamaan dengan pengalaman Mama Lina membangun usaha kopi. Dari kredit awal Rp50 juta hingga pembiayaan yang mencapai Rp500 juta. Kebutuhan modal berkembang mengikuti skala usaha yang dibangunnya bersama petani perempuan lainnya.
Namun, pembiayaan bukanlah tujuan akhir. Modal harus kembali menjadi aktivitas produktif, menjaga kebun, mengolah hasil, memenuhi permintaan pasar, dan memperbesar nilai ekonomi kopi. Di titik inilah inklusi keuangan memiliki makna yang lebih luas, bukan sekadar membuat petani memiliki akses ke bank, tetapi membuat akses tersebut mampu memperkuat usaha dan penghidupan perempuan petani kopi.
Pengalaman tersebut menunjukkan bahwa kebutuhan kredit UMKM dapat berubah seiring pertumbuhan bisnis. Ketika usaha masih kecil, pembiayaan digunakan untuk menopang aktivitas dasar, tetapi ketika pasar berkembang, kebutuhan bergeser pada peningkatan kapasitas produksi dan pemenuhan permintaan.
Bagi petani, uang tidak selalu datang setiap bulan. Ada masa menanam, merawat, menunggu, lalu memanen. Pola yang sama berlaku pada banyak usaha kecil. Omset bisa tinggi pada musim tertentu, tetapi sepi pada periode lainnya.
Di titik inilah pembiayaan menjadi lebih dari sekadar soal berapa besar pinjaman yang diberikan. Bagi pelaku usaha, yang tak kalah penting adalah apakah skema pembiayaan dapat mengikuti denyut usaha mereka.
Dalam konteks ini, Otoritas Jasa Keuangan (OJK) menghadirkan kebijakan yang mendorong kemudahan akses pembiayaan UMKM menjadi relevan. Peraturan OJK (POJK) Nomor 19 Tahun 2025 memberi ruang bagi lembaga jasa keuangan, untuk menyesuaikan skema pembiayaan dengan karakteristik usaha dan kebutuhan modal, sementara siklus produksi menjadi bagian dari pertimbangan pembiayaan.
“Kebijakan ini membuka ruang bagi lembaga jasa keuangan untuk menyesuaikan pola pembiayaan dengan siklus usaha debitur. Sektor pertanian, misalnya, skema pembayaran dapat disesuaikan dengan masa produksi hingga panen, sehingga petani tidak terbebani angsuran ketika belum memperoleh hasil usaha,” terang Kepala Otoritas Jasa Keuangan (OJK) NTT, Yan Jimmy Hendrik Simarmata.
Skema pembiayaan tidak hanya diarahkan pada kebutuhan modal saat produksi, tetapi juga dapat mencakup kebutuhan pembukaan lahan, pemupukan, penyediaan bibit, hingga pemeliharaan tanaman. Dengan demikian, pembiayaan mengikuti kebutuhan usaha dan kemampuan debitur dalam menghasilkan pendapatan.
Hal serupa berlaku pada Kredit Usaha Rakyat (KUR). Berdasarkan Permenko nomor 1 tahun 2026, akses KUR tidak lagi dibatasi, berdasarkan berapa kali pelaku usaha pernah mengambil KUR. Pelaku usaha dapat meningkatkan skala pembiayaan, sepanjang memenuhi ketentuan program dan persyaratan yang berlaku.
OJK dalam hal ini, tidak menempatkan diri sebagai pihak yang memaksa lembaga keuangan menyalurkan pembiayaan. Dorongan diberikan agar lembaga jasa keuangan dapat mengembangkan skema yang sesuai dengan karakter usaha, tetapi tetap mempertimbangkan risiko. Sebab, pembiayaan yang dipaksakan tanpa memperhitungkan kemampuan usaha justru dapat menciptakan kredit bermasalah.
Pada akhirnya, inklusi keuangan bagi pelaku usaha bukan sekadar memperbanyak jumlah orang yang menerima kredit. Ukurannya juga terletak pada apakah pembiayaan tersebut benar-benar cocok dengan kebutuhan usaha, membantu pelaku usaha bertahan menghadapi risiko, dan memberi ruang untuk berkembang.
Bagi petani, pembiayaan yang menunggu masa panen; bagi peternak, perlindungan terhadap risiko usaha; dan bagi pelaku usaha lainnya, skema yang memahami siklus omset dan kemampuan arus kas.
Bagi Mama Lina dan perempuan-perempuan petani kopi lainnya, perjalanan kredit bukan sekadar angka Rp50 juta atau Rp500 juta. Itu adalah catatan tentang bagaimana modal dari lembaga jasa keuangan ikut mengiringi sebuah perjalanan usaha.
Di situlah kebijakan pembiayaan mulai menyentuh kehidupan usaha secara nyata, ketika kredit tidak hanya diberikan kepada pelaku usaha, tetapi dirancang agar dapat tumbuh bersama mereka.
(Lidia)