IDETORIAL.com – Hamparan lahan seluas 1,5 hektare di Wajamala Desa Radabata, Bajawa, Kabupaten Ngada tumbuh ratusan pohon kopi Arabika diselingi pohon pohon Lamtoro dan Alpukat sebagai tanaman peneduh.
Sejauh mata memandang, hamparan kebun menyajikan biji kopi yang memerah menempel di ranting rantingnya, siap untuk dipanen. Di antara biji kopi yang memerah, jejeran pohon kopi lainnya juga menyuguhkan warna biji yang masih hijau dan sebagiannya lagi mulai menguning, seolah berpadu warna menyatu dengan alam yang sejuk diatas ketinggian 1.350 meter diatas permukaan laut.
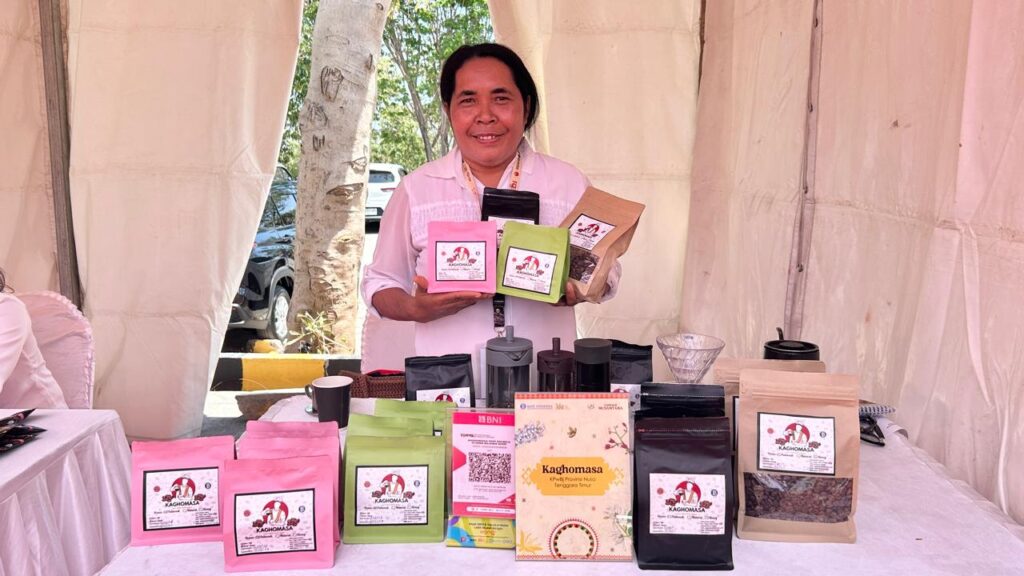
Jemari tangan perempuan paruh baya, Marselina Walu atau akrab di sapa Mama Lina lincah bergerak memetik biji-biji kopi yang memerah ditemani bocil – bocil bersenandung riang, seolah berada di taman bermain yang luas, ikut memetik biji kopi sambil mengisi kedalam ember plastik kecil berwarna hitam.
“Kopi itu sumber hidup dan warisan kami turun temurun,” kata Mama Lina, mengawali wawancara.
Kebun itu, tutur Mama Lina, menjadi sandaran ekonomi keluarga sejak tahun 2013, ada perjalanan panjang yang dilalui, peluh, airmata, doa dan usaha tiada berujung menemani perjalanannya sebagai petani kopi perempuan, yang akhirnya membawa kopi Arabika dari dataran Bajawa mendapat pengakuan bergengsi International Specialty Cofee Assosiation di tahun 2025 hingga diminati pasar dunia pecinta kopi.
Kopi Arabika Bajawa mendunia di belahan negara lain bukan cerita lelah semalam, bagi Mama Lina hasil yang berjalan saat ini tak lepas dari pasar yang dipertemukan, pembiayaan yang diberikan dan sebuah kepercayaan untuk tumbuh bersama.
Kopi yang memiliki kualitas tinggi membutuhkan petani yang produktif, pengolahan yang baik, peralatan yang memadai, penyimpanan, sertifikasi, transportasi, pemasaran dan jaringan pembeli.
Setiap mata rantai membutuhkan pembiayaan. Jika salah satu bagian tertinggal, potensi ekonomi yang besar belum tentu menghasilkan nilai tambah yang maksimal bagi masyarakat.
Di sinilah pembiayaan memiliki peran yang lebih besar daripada sekedar memberikan pinjaman pada pelaku usaha.
Pembiayaan perlu mengikuti perjalanan sebuah produk.
Petani membutuhkan modal untuk produksi, pengolahan membutuhkan peralatan, kelompok usaha membutuhkan modal kerja, pedagang membutuhkan pembiayaan untuk pengadaan, dan eksportir membutuhkan dukungan untuk memenuhi permintaan pasar.
Artinya, yang dibutuhkan bukan hanya pembiayaan bagi satu pelaku usaha, tetapi ekosistem pembiayaan yang mengikuti rantai nilai komoditas.
“Pasar bisa saja sudah tersedia, pesanan sudah ada bahkan sudah tertuang dalam komitmen pembelian, namun tanpa modal yang cukup, pesanan itu belum tentu mampu dipenuhi,”kata Offtaker Kopi Mama Lina, Nanda Arseno dari Catur Coffee Co.
Ukuran seorang petani atau UMKM naik kelas, bukan hanya dilihat dari bertambahnya produksi. Ada ukuran lain yang lebih sederhana tetapi penting, yakni, petani atau UMKM mampu memasok kebutuhan offtaker secara berkelanjutan, tanpa terus bergantung pada uang muka dalam jumlah besar.
Adakala, untuk pengambilan kopi dalam jumlah yang besar, kebutuhan modal dapat mencapai 60persen dari total nilai invoice. Angka ini menggambarkan besarnya modal kerja yang harus tersedia, sebelum kopi bergerak dari tangan petani menuju pembeli.
“Inilah persoalan klasik rantai kopi. Pasar sudah tersedia, tapi modal belum tentu tersedia,”timpal Nanda
Oleh karena itu, tambah Nanda, kebutuhan pembiayaan petani kopi atau UMKM semestinya mengikuti karakter usaha yang bergerak berdasar musim tanam dan panen.
Di sinilah, kebijakan (beleid) pembiayaan mulai menyentuh kehidupan usaha secara nyata. Ketika pembiayaan tidak hanya diberikan pada pelaku usaha, tetapi di rancang agar dapat tumbuh bersama mereka.
OJK mendorong pengembangan potensi UMKM di wilayah timur Indonesia melalui digitalisasi dan inovasi sektor keuangan. Tujuannya bukan hanya memperluas akses pembiayaan, tetapi juga meningkatkan daya saing UMKM dan menjadikan potensi ekonomi daerah sebagai salah satu pengerak pertumbuhan ekonomi daerah.
Pada saat yang sama, OJK melihat pembiayaan UMKM tidak dapat dipisahkan dari keterhubungan antara pelaku usaha dalam satu ekosistem.
Pendekatan ini penting bagi daerah seperti NTT.
Selama ini, potensi ekonomi daerah tersebar dalam banyak kelompok, petani kopi, peternak, nelayan, pengrajin tenun, pelaku pangan lokal hingga UMKM ekonomi kreatif.
Masing-masing memiliki kebutuhan berbeda.
Petani membutuhkan pembiayaan sesuai siklus panen. Peternak membutuhkan modal yang tidak langsung menghasilkan pedapatan dalam hitungan minggu. Begitu pula pengrajin membutuhkan modal bahan baku dan pelaku usaha membutuhkan mesin dan tempat produksi.
Karena itu, pembiayaan yang seragam belum tentu menjawab kebutuhan seluruh pelaku usaha.
OJK sebagai regulator dituntut membuat kebijakan, kemudahan akses pembiayaan UMKM, mendorong lembaga jasa keuangan untuk memberikan akses yang mudah, cepat, terjangkau dan inklusif dengan mempertimbangkan karakteristik serta siklus usaha.
Pendekatan atau kebijakan yang membuka ruang agar penilaian tidak hanya bertumpu pada agunan.
Kondisi usaha, arus kas, transaksi dan keterlibatan pelaku usaha dalam ekosistem usaha juga menjadi bagian penting untuk melihat kelayakan pembiayaan.
Bagi Petani kopi seperti Mama Lina dan UMKM di NTT, pendekatan ini menjadi penting karena banyak usaha sebenarnya memiliki produk dan pasar, tetapi belum sepenuhnya memenuhi standar administrasi yang dibutuhkan lembaga keuangan.
Pendampingan, menjadi bagian yang tak kalah penting dan tak terpisahkan dari pembiayaan. Pelaku usaha perlu memiliki pencatatan keuangan. Petani dan UMKM perlu diperkuat, legalitas harus dibenahi, pasar harus dipetakan dan rantai pasok perlu dibangun.
Ketika hal-hal ini semakn tertata, hubungan antar pelaku usaha dan lembaga keuangan juga menjadi lebih mudah terjalin.
Petani kopi seperti Mama Lina menjadi gambaran mengenai peluang tersebut. Produk yang awalnya diperlakukan seperti komoditas biasa dan hanya ada di tingkat lokal, dapat berkembang karena adanya akses pasar dan jaringan usaha yang di perkuat.
Namun pasar yang luas dan mendunia juga membawa tuntutan baru. Permintaan yang meningkat berarti kapasitas produksi harus dijaga. Kualitas harus konsisten. Pengiriman harus tepat waktu. Pelaku usaha harus mampu memenuhi standar pasar.
Semua itu membutuhkan investasi, dan investasi membutuhkan sumber pembiayaan. Karena itu, pekerjaan berikutnya bukan sekedar komoditas NTT dikenal diluar daerah atau luar negeri.Tantangannya adalah memastikan manfaat ekonomi dari pasar tersebut, kembali sebanyak mungkin ke masyarakat yang berada dalam rantai produksinya.
Petani harus memperoleh nilai tambah, kelompok usaha harus berkembang, pengolahan di lakukan di daerah, lapangan kerja bertambah dan usaha kecil memiliki kesempatan tumbuh menjadi usaha yang lebih besar.
Pada titik ini, peran lembaga keuangan menjadi startegis.
Tetapi industri keuangan juga membutuhkan ekosistem yang mendukung. Data usaha harus tersedia. Risiko harus dapat dinilai. Pelaku usaha harus memiliki kapasitas dan pasar harus jelas.
OJk kemudian memiliki peran sebagai regulator untuk mendorong agar industri jasa keuangan mampu menjawab kebutuhan tersebut.
Bukan hanya memperbesar angka penyaluran pembiayaan, tetapi memastikan pembiayaan semakin terhubung dengan sektor produktif dan potensi ekonomi daerah.
Bagi daerah seperti NTT, pertumbuhan ekonomi tidak selalu dimulai dari kawasan industri besar.
Ia bisa di mulai dari kebu kopi Mama Lina
Dari peternak di Timor
Dari Nelayan di pesisir
Dari pengrajin tenun di kampung kampong
Dari usaha pangan yang tumbuh di rumah
Ketika potensi potensi tersebut mendapatkan akses terhadap pengetahuan pasar, teknologi dan pembiayaan yang sesuai, ekonomi daerah memiliki lebih banyak ruang untuk bergerak.
Kopi Mama Lina telah menunjukkan bahwa produk lokal dapat menemukan pasar yang lebih luas, namun tantangan berikutnya adalah memastikan pembiayaan juga menemukan jalan, menuju potensi potensi tersebut.
Sebab, saat produk daerah naik kelas, pembiayaan pun otomatis ikut naik kelas, dan di titik itulah pembangunan ekosistem jasa keuangan menjadi penting, agar potensi ekonomi NTT tidak berhenti sebagai komoditas, tetapi tumbuh menjadi kekuatan ekonomi yang menciptakan nilai tambah bagi masyarakatnya.
Kemudahan akses pembiayaan Usaha Mikro Kecil dan Menengah (UMKM) yang diatur dalam Peraturan Otoritas Jasa Keuangan (PJOK) 19 tahun 2025 menjadi relevan dengan kebutuhan karakteristik usaha dan kebutuhan modal.
“Kebijakan ini, membuka ruang bagi lembaga jasa keuangan untuk menyesuaikan pola pembiayaan dengan siklus usaha debitur,”jelas Kepala OJK NTT, Yan Jimmy Hendrik Simarmata, Senin, 19 Oktober 2026.
Ia menerangkan, sektor usaha pertanian, skemanya pembayaran di sesuaikan dengan masa produksi hingga panen, sehingga petani tidak terbebani angsuran ketika belum memperoleh hasil usaha.
Begitu juga dengan Kredit Usaha Rakyat (KUR), menjadi lebih fleksible yang diatur dalam Permenko 1 tahun 2026, akses KUR tidak lagi dibatasi berdasarkan berapa kali pelaku usaha mengambil kredit.
Pelaku usaha diberi kebebasan meningkatkan skala pembiayaan, sepanjang memenuhi ketentuan program dan persyaratan yang berlaku.
“Pembiayaan kini mengikuti kebutuhan usaha, dan kemampuan debitur dalam menghasilkan pendapatan,”tandas Jimmy.
Kebijakan OJK tidak menempatkan diri sebagai pihak yang memaksa lembaga keuangan menyalurkan pembiayaan.
Dorongan diberikan agar jasa lembaga keuangan dapat mengembangkan skema yang sesuai dengan karakter usaha, tetapi tetap mempertimbangkan risiko, sebab pembiayaan yang dipaksa tanpa memperhitungkan kemampuan usaha, justru dapat menciptakan kredit macet.
Bagi perbankan, cerita tentang usaha atau kebun petani, tidak berhenti pada banyaknya produksi, tapi yang dilihat adalah bagaimana usaha itu menghasilkan, hasilnya di jual, berapa besaran perputaran usaha dan sejauh mana pembiayaan dapat dikembalikan.
Menerjemahkan kebijakan OJK, Perbankan juga menerapkan pembiayaan berbasis ekosistem dengan melihat hubungan usaha dari hulu hingga ke hilir. Dalam skema ini, bank bukan semata pemberi pinjaman, tapi ikut mengambil peran sebagai fasilitator pengembangan usaha.
Akses pembiayaan diarahkan tidak hanya untuk memenuhi kebutuhan modal, tapi juga membangun usaha yang memiliki rekam transaksi, memahami siklus bisnis dan terhubung dengan ekosistem usaha yang lebih luas.
“Pola ini menjadi bagian dari upaya perbankan memperkuat kemampuan pelaku usaha, agar semakin siap mengakses pembiayaan secara berkelanjutan,”terang Asisten Program Manager BNI Kupang, Denny Otto.
Pada akhirnya, inklusi keuangan bagi pelaku usaha atau UMKM, bukan sekedar memperbanyak jumlah orang yang menerima kredit, tapi ukurannya terletak pada kebijakan pembiayaan itu sendiri, apakah benar benar cocok dengan kebutuhan usaha, membantu UMKM bertahan menghadapi risiko serta memberi ruang untuk berkembang. (Lidia)