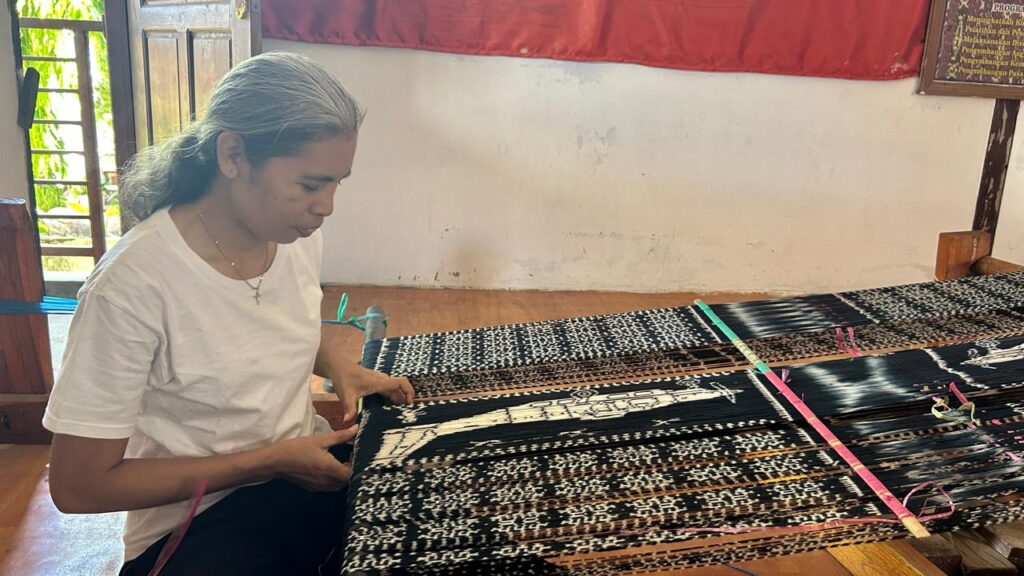
IDETORIAL.com, Kupang – Tak…tok …tak… bunyi hentakan kayu memecah kesunyian pagi yang tenang, mengiringi jemari tangan perempuan paruh baya asal Pulau Sabu Raijua, Theresia Tobo (45), menyusun helai demi helai benang pada sebuah alat tenun tradisional, di rumah produksi sentra tenun Ina Ndao yang berlokasi di jalan Kebun Raja Naikoten 1 Kota Kupang, Nusa Tenggara Timur (NTT).
“Ini pesanan dari orang Australia,”celetuk Theresia sambil tersenyum, “Mereka minta motif khusus, gambarnya pesawat,” lanjutnya.
Jemarinya terlihat lincah dan cekatan, mengatur helai demi helai benang mengikuti rancangan motif. benang yang semula berwarna polos, berproses menggunakan bahan-bahan alami, dan di ubah menjadi warna yang penuh karakter.
Disinilah ketrampilan tradisional menjadi penting, pengetahun tentang warna diwariskan dari pengalaman dan praktik berulang, butuh ketelitian, karena warna yang dihasilkan dari bahan alam tidak selalu sama. Suhu, bahan, lama perendaman dan proses pengeringan ikut menentukan hasil akhirnya.
Tak jauh dari Theresia, Martha Tali (56), perempuan asal Pulau Rote, yang telah mengenal tenun secara terun temurun sejak dirinya berusia 7 tahun, menenun bukan sesuatu yang jauh dari kehidupan sehari-hari. Ia tumbuh dengan melihat orangtuanya menyiapkan benang, menyusun motif, hingga duduk berjam-jam di depan alat tenun tradisional. menenun bukan hanya keterampilan yang dipelajari sejak kecil. Ia adalah pengetahuan yang dibawa dari kampung, kemudian menjadi bekal untuk bekerja dan memperoleh penghasilan.
Kini, keterampilan yang dahulu diajarkan orangtua di kampung, menjadi bagian dari kehidupannya di Rumah Tenun Ina Ndao.
Dari tangan orangtua, keterampilan itu diwariskan. Dari tangannya, benang-benang tersebut kembali diberi bentuk dan nilai.
Satu helai demi satu helai.
Kini, diusianya yang tidak muda lagi, rambutnya mulai memutih, tetapi kedua tangannya masih lincah memainkan benang di antara kayu-kayu alat tenun tradisional. hampir lima dekade berlalu sejak pertama kali tangannya belajar menyentuh benang.
Usia 56 tahun tidak membuatnya meninggalkan alat tenun. Justru dari tangan yang telah lama mengenal benang itulah, kain-kain terus lahir.
“Saya sangat mencintai tenun dari kecil, ini yang diwariskan orangtua,”ucapnya sumringah
Setiap tarikan benang seakan menjadi penghubung antara masa lalu dan hari ini. Apa yang dahulu dipelajarinya dari orangtua di kampung yang terletak di titik paling selatan Indonesia itu, kini menjadi keterampilan yang tetap dijalankannya untuk bekerja dan memperoleh penghasilan.
Bagi kedua perempuan penenun Ina Ndao, menenun bukan sekadar pekerjaan. Ada pengetahuan yang diwariskan orangtua, identitas yang dibawa dari kampung, dan pengalaman panjang yang tidak bisa diperoleh hanya dalam waktu singkat.
Di Rumah Tenun Ina Ndao, mereka duduk bersama perempuan-perempuan lain yang mengerjakan kain dengan ketekunan serupa demi memenuhi kebutuhan ekonomi keluarga.
Kain-kain yang telah dihasilkan para penenun tidak berhenti sebagai produk kerajinan, di rumah Tenun Ina Ndao, ada proses lain yang menunggu, mengatur produksi, memastikan ketersediaan bahan baku, menentukan harga, membaca permintaan pasar, hingga mencari cara agar usaha tetap berjalan ketika kebutuhan modal meningkat.
Lahir dari sebuah mimpi untuk wariskan budaya turun temurun dari nenek moyang, tahun 1991 menjadi titik awal, Yus Lussi pengelola Ina Ndao, mengubah warisan budaya memiliki nilai jual ekonomi dan membantu perempuan – perempuan pengrajin tenun.
Bagi Yus, tenun bukan sekadar pekerjaan. Ada rasa memiliki terhadap kampung yang tetap melekat meski ia meninggalkan kampung sejak kecil. Ia melihat tenun sebagai bagian dari budaya yang harus dijaga, terutama karena keterampilan menenun telah lama menjadi bagian dari kehidupan perempuan di kampungnya.
Sebelum membangun Ina Ndao, berbagai usaha pernah dijalani. Ia pernah bekerja sebagai PNS dan mencoba usaha pertanian, mulai dari tanaman sayur, tanaman buah hingga tanaman bunga.
Namun, ada satu hal yang terus mengusik pikirannya: budaya tenun yang menurutnya mulai ditinggalkan, padahal memiliki potensi untuk dikembangkan.
Dari kegelisahan itu lahir sebuah keputusan.
Tanpa terlebih dahulu memberi tahu istrinya, ia pergi ke kantor perindustrian provinsi. Waktu itu Kota Kupang belum terbentuk seperti sekarang. Dari sela-sela pekerjaan kantornya, ia mengurus legalitas usaha yang kemudian diberi nama Sentra Ina Ndao.
Pulang ke rumah, ia baru menceritakan rencana tersebut kepada istrinya.
Respons sang istri justru menjadi titik awal perjalanan mereka.
Mereka sepakat bahwa usaha itu setidaknya memiliki tiga tujuan: menghidupkan kembali budaya tenun, menciptakan lapangan pekerjaan dan meningkatkan ekonomi keluarga.
Tetapi mimpi itu dimulai dari keadaan yang jauh dari mapan.
Saat itu mereka belum memiliki rumah maupun tanah sendiri. Mereka tinggal di sebuah pondok kecil. Bangunannya sederhana, dengan dinding “Bebak” pelepah pohon gewang yang tersusun rapat hingga membentuk satu lempeng dinding dan lantai semen yang masih jauh dari kata layak. Ketika musim hujan, keterbatasan tempat membuat hanya dua orang yang bisa tidur, sementara yang lain harus berdiri atau menyesuaikan diri.
Di tempat sederhana itulah tiga orang pertama mulai bekerja.
Ada sang istri, seorang keponakan dan satu anggota keluarga lainnya. Mereka memulai usaha dengan modal hanya Rp20 ribu, yang digunakan untuk membeli sedikit benang dan bahan pewarna.
Modal tersebut berasal dari sisa gaji yang disisihkan setelah sebelumnya mereka harus memenuhi berbagai kebutuhan hidup dan memiliki pinjaman.
“Kita berangkat dari keluarga yang sangat susah, hingga berusaha untuk keluar dari kondisi itu,walau modal awal hanya Rp.20ribu, tetap gigih untuk mulai usaha, bahkan kita tidak ada tanah dan rumah, hanya pondok kecil yang ditutupi kardus bekas,”ucap Yus lirih dan terdiam sesaat, seketika air matanya mengucur mengingat perjalanan hidupnya saat diwawancarai, Senin, 21 September 2026.
Tidak ada ruang produksi yang layak. Tidak ada peralatan lengkap. Bahkan tempat kerja pun masih harus dibuat seadanya.
Namun mereka tetap memulai.
Mereka kemudian mengundang pemerintah untuk datang memberikan pelatihan. Bukan semata-mata karena membutuhkan pelatihan, tetapi juga karena ingin mendapatkan pengakuan bahwa pekerjaan yang selama ini dipandang sebelah mata itu memiliki nilai dan layak dikembangkan.
Ketika para pelatih datang, keluarga menyiapkan makanan dengan kemampuan seadanya. Tidak ada honor besar yang dapat diberikan. Dukungan justru tumbuh dari hubungan dan keyakinan bahwa usaha kecil tersebut memiliki masa depan.
Tempat kerja kemudian dibuat lebih layak. Sebuah bangunan sekitar 5 x 7 meter mulai digunakan sebagai tempat bekerja. Atap dan bahan bangunannya pun diperoleh dengan cara meminjam dari saudara dan tetangga.
Semua dilakukan dengan keterbatasan.
Tetapi perlahan, orang mulai datang.
Pada masa itu, tenun belum memiliki pasar seperti sekarang. Stigma terhadap pekerjaan tersebut juga masih kuat. Tenun bahkan dianggap sebagai pekerjaan yang dilakukan dengan memanfaatkan orang kampung. Pesanan pun tidak datang setiap hari. Satu kain terjual dalam satu hingga tiga bulan sudah dianggap sebagai keberhasilan.
Namun, keluarga tersebut memilih bertahan.
Keyakinannya sederhana: jika usaha dijalankan dengan tujuan yang baik, dikerjakan dengan tekun, maka perlahan akan menemukan jalannya.
Perubahan mulai datang ketika mereka memperoleh dukungan pembiayaan dari program CSR melalui sebuah perusahaan. Saat itu, rekomendasi pembiayaan yang diperoleh sebesar Rp2,5 juta. Namun, pembiayaan tersebut mensyaratkan jaminan.
Masalahnya, tanah yang mereka tempati bukan milik sendiri.
Dalam kondisi serba terbatas, seorang pendukung yang percaya akan keberlangsungan usahanya, kemudian membantu menjadi jaminan sehingga pembiayaan tersebut dapat diperoleh.
Dana Rp2,5 juta itu menjadi salah satu titik penting dalam perkembangan usaha. Dari sana, perlahan mereka mulai menambah perlengkapan dan memperbesar kapasitas produksi.
Sementara itu, prinsip pengelolaan modal tetap sederhana tetapi disiplin.
Ketika kain pertama berhasil dijual, hasilnya tidak langsung digunakan untuk kebutuhan lain. Sebagian dikembalikan menjadi modal.
Jika memperoleh Rp20 ribu, misalnya, separuh digunakan untuk kebutuhan hidup dan separuh kembali dimasukkan ke dalam modal usaha.
Begitu terus.
Sedikit demi sedikit modal bertambah.
Kain pertama yang dibuat membutuhkan waktu sekitar dua minggu untuk diselesaikan. Ukurannya sekitar 75–80 sentimeter dengan panjang 2,75 hingga 3 meter. Harganya ketika itu berkisar Rp20 ribu hingga Rp30 ribu.
Pembeli pertama datang melalui toko kain tenun Sinar Karya di Kupang. Kain diantar sendiri setelah pulang bekerja.
Hasil penjualan kembali menjadi modal.
Dari tiga orang yang pertama kali bekerja, jumlah tenaga kemudian bertambah. Dalam tiga hingga empat tahun, para pekerja mulai berkembang menjadi belasan orang.
Sebagian tenaga kerja direkrut dari kampung-kampung di Rote dan daerah lainnya. Mereka yang sudah memiliki keterampilan menenun bergabung, sementara sebagian lainnya belajar.
Mayoritas adalah perempuan.
Di titik itu, Ina Ndao tidak lagi hanya menjadi tempat keluarga membuat tenun. Ia mulai tumbuh menjadi ruang kerja bagi perempuan-perempuan yang memiliki keterampilan tetapi membutuhkan kesempatan untuk mengubah keterampilan tersebut menjadi penghasilan.
Perjalanan itu sekaligus mengubah makna modal bagi Ina Ndao.
Modal awal memang hanya Rp20 ribu. Tetapi yang membuatnya berkembang bukan hanya uang. Ada keterampilan, ketekunan, jaringan, kepercayaan, dukungan pemerintah, keberanian mengambil peluang pembiayaan, serta disiplin mengembalikan sebagian hasil penjualan menjadi modal.
Dari pondok kecil, alat yang sederhana dan tiga orang pekerja, Ina Ndao perlahan tumbuh.
Namun, ketika usaha mulai membesar, persoalannya ikut berubah. Bukan lagi sekadar bagaimana membuat kain, tetapi bagaimana memastikan usaha tetap berjalan ketika jumlah penenun bertambah, kebutuhan bahan baku meningkat, pesanan datang, dan modal harus terus berputar.
Pembiayaan itu menjadi salah satu titik penting karena memberi ruang bagi usaha untuk menambah sarana produksi dan berkembang secara bertahap.
Namun, pengalaman itu juga menunjukkan bahwa akses pembiayaan tidak selalu sederhana bagi pelaku usaha. Ketika membutuhkan modal, persoalan jaminan menjadi hambatan.
“Pinjaman itu harus ada jaminan, beta (saya) kita tidak punya apa-apa, rumah bebak, tanahpun milik orang, kita hanya tinggal menumpang,”terang Yus
Dari pengalaman tersebut terlihat bahwa kebutuhan UMKM bukan sekadar tersedia atau tidaknya pinjaman, tetapi juga pemahaman mengenai jenis pembiayaan, persyaratan, kemampuan mengembalikan, dan risiko yang menyertainya.
Memasuki usia usaha lebih dari tiga dekade, skala persoalan keuangan pun berubah. Ketika pesanan meningkat, kebutuhan modal kerja ikut membesar. Bahan baku harus tersedia sebelum produksi dimulai, penenun harus tetap dibayar, sementara pembayaran dari pembeli belum tentu diterima pada waktu yang sama. Artinya, semakin besar pesanan, semakin besar pula dana yang harus disiapkan dan semakin penting perhitungan arus kas.
Pengalaman menghadapi krisis moneter 1998 menjadi pelajaran lain bagi Ina Ndao. Ketika harga bahan baku melonjak dan pasar melemah, kerugian yang dialami disebut mencapai ratusan juta rupiah. Banyak pelaku UMKM berhenti atau kembali ke kampung karena tidak mampu bertahan. Ina Ndao memilih tetap berjalan dengan mengandalkan pengelolaan stok bahan baku dan menyesuaikan harga dengan kondisi pasar.
“Yang susahnya itu waktu krisis 1998, banyak yang gulung tikar, UMKM hancur, hampir 90persen berhenti, banyak barang tidak laku dan bahan baku susah didapat, ruginya ratusan juta,”terang Yus
Pengalaman tersebut memperlihatkan bahwa risiko usaha tidak hanya datang dari kurangnya modal. Fluktuasi harga bahan baku, perubahan permintaan, keterlambatan pembayaran, kapasitas produksi hingga perubahan selera pasar dapat memengaruhi kesehatan keuangan usaha.
Kini, ketika produk Ina Ndao telah menjangkau pasar domestik dan pasar dunia seperti Jepang, Singapura, Australia, India dan Amerika Serikat, dan harus memenuhi pesanan dalam jumlah belasan ribu produk sejak tahun 2010, kebutuhan pengelolaan keuangan menjadi semakin kompleks. Pesanan besar memang membuka peluang peningkatan pendapatan, tetapi sekaligus membutuhkan kemampuan menghitung kebutuhan modal kerja secara tepat agar ekspansi tidak berubah menjadi beban utang.
Di titik inilah pendampingan menjadi penting. Pelaku UMKM membutuhkan pengetahuan untuk menyusun pencatatan keuangan, memisahkan uang usaha dan kebutuhan pribadi, menghitung biaya produksi serta keuntungan, membuat proyeksi arus kas, dan menilai kemampuan sebelum mengambil pembiayaan.
Bagi usaha berbasis komunitas seperti Ina Ndao, pengelolaan keuangan juga berkaitan langsung dengan keberlanjutan penghidupan para penenun. Modal yang sehat bukan hanya membuat produksi berjalan, tetapi memastikan upah pekerja tetap dibayar, bahan baku tersedia dan usaha mampu memenuhi pesanan tanpa mengambil risiko yang tidak terukur.
Karena itu, akses keuangan yang inklusif perlu berjalan bersama literasi dan pendampingan. Pembiayaan seharusnya dipahami bukan sekadar sebagai uang yang tersedia ketika usaha membutuhkan modal, melainkan sebagai keputusan finansial yang harus disesuaikan dengan kemampuan usaha, tujuan penggunaan dana dan risiko pengembaliannya.
Pengalaman Ina Ndao menunjukkan satu hal penting: perjalanan UMKM untuk naik kelas tidak cukup hanya dengan membuka akses terhadap pembiayaan. Pelaku usaha juga perlu dibekali kemampuan mengelola uang, memahami produk keuangan, mengenali risiko pinjaman dan mengambil keputusan finansial secara bertanggung jawab. Di ruang inilah peran OJK menjadi relevan, bukan hanya memperluas akses masyarakat terhadap layanan keuangan, tetapi juga memperkuat literasi agar pembiayaan benar-benar menjadi alat untuk mengembangkan usaha, bukan sumber masalah baru.
Dengan kata lain, perjalanan Ina Ndao memperlihatkan perubahan wajah kebutuhan UMKM: dari sekadar membutuhkan modal menjadi membutuhkan akses keuangan yang sehat, pengetahuan mengelola uang dan kemampuan mengukur risiko.
Perubahan kebutuhan tersebut berjalan beriringan dengan perubahan kebijakan sektor jasa keuangan di Indonesia. Otoritas Jasa Keuangan (OJK), yang dibentuk melalui Undang-Undang Nomor 21 Tahun 2011, dalam perjalanan 15 tahun terakhir tidak hanya menjalankan fungsi pengawasan industri jasa keuangan, tetapi juga membangun agenda literasi, inklusi dan perlindungan konsumen.
Salah satu tonggaknya adalah Strategi Nasional Literasi Keuangan Indonesia (SNLKI). OJK menyusun SNLKI 2013, kemudian melakukan penyempurnaan melalui Revisit 2017 dan SNLKI 2021–2025. Strategi tersebut menempatkan literasi keuangan tidak sebatas pengetahuan, tetapi juga mencakup kecakapan, sikap dan perilaku keuangan yang bijak serta akses terhadap layanan keuangan.
Bagi pelaku usaha seperti Ina Ndao, perubahan pendekatan itu penting. Sebab, persoalan keuangan UMKM bukan hanya apakah pelaku usaha bisa memperoleh pinjaman. Yang tidak kalah penting adalah apakah pembiayaan tersebut sesuai dengan kebutuhan dan siklus usaha, apakah cicilannya mampu ditanggung, bagaimana risiko dihitung dan apakah pelaku usaha memahami produk keuangan yang digunakan.
Arah kebijakan tersebut semakin konkret dalam POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM. Regulasi ini mewajibkan bank dan lembaga keuangan nonbank memberikan kemudahan akses pembiayaan UMKM dengan prinsip mudah, tepat, cepat, murah dan inklusif. OJK juga mengatur agar lembaga keuangan memiliki skema pembiayaan yang menyesuaikan karakteristik bisnis dan siklus usaha UMKM, sekaligus menerapkan manajemen risiko, edukasi keuangan dan perlindungan konsumen.
Jika ditarik ke perjalanan Ina Ndao, kebijakan tersebut menjawab persoalan yang sudah mereka hadapi sejak masa awal: bagaimana memperoleh pembiayaan ketika aset terbatas, bagaimana menggunakan modal secara produktif dan bagaimana memastikan pembiayaan tidak justru menjadi beban bagi usaha.
Di sisi lain, OJK juga terus mengembangkan kebijakan perlindungan konsumen. Peta Jalan Pengawasan Perilaku Pelaku Usaha Jasa Keuangan, Edukasi dan Pelindungan Konsumen 2023–2027 diarahkan untuk membangun masyarakat yang terliterasi, terinklusi dan terlindungi, sekaligus mendorong pelaku usaha jasa keuangan yang berintegritas.
Artinya, semakin luas akses keuangan, semakin penting pula kemampuan masyarakat dan pelaku usaha memahami hak, kewajiban, biaya, risiko dan karakteristik produk keuangan yang digunakan.
Perjalanan angka literasi dan inklusi keuangan nasional menunjukkan bagaimana agenda tersebut berkembang. Hasil SNLIK 2019 mencatat indeks literasi keuangan 38,03 persen dan inklusi 76,19 persen. Dalam SNLIK 2026, indeks literasi mencapai 69,57 persen dan inklusi 93,61 persen. OJK bersama BPS dan LPS menyebut hasil 2026 telah melampaui target RPJMN 2025–2029 untuk tahun 2029.
Namun, tingginya angka inklusi tidak otomatis berarti seluruh pelaku usaha telah memiliki kemampuan mengelola keuangan yang sama. SNLIK 2026 masih menunjukkan kelompok masyarakat tertentu memiliki tingkat literasi dan inklusi di bawah angka nasional, termasuk masyarakat perdesaan dan kelompok dengan pekerjaan seperti petani, peternak, pekebun dan nelayan.
Di sinilah pengalaman Ina Ndao menjadi relevan. Sebuah usaha bisa bertahan puluhan tahun karena ketekunan, jaringan, kemampuan membaca pasar dan keberanian mengambil peluang. Tetapi ketika usaha masuk ke tahap yang lebih besar, keputusan keuangan membutuhkan kemampuan yang berbeda: pencatatan, perencanaan modal kerja, pengelolaan arus kas, pengukuran risiko dan pemilihan pembiayaan.
Pendampingan karena itu menjadi mata rantai penting.
Pelaku UMKM tidak cukup hanya diberi akses kepada lembaga keuangan. Mereka perlu memahami kapan harus meminjam, berapa yang dibutuhkan, untuk apa dana digunakan, bagaimana menghitung kemampuan membayar dan apa konsekuensinya jika terjadi perubahan pasar.
Dalam konteks itu, kebijakan OJK selama 15 tahun terakhir dapat dibaca sebagai perjalanan dari membuka akses menuju membangun ekosistem keuangan yang lebih inklusif dan terlindungi. Literasi, akses pembiayaan, perlindungan konsumen dan manajemen risiko ditempatkan sebagai bagian yang saling berkaitan.
Bagi Ina Ndao, perjalanan tersebut menemukan bentuknya dalam pengalaman nyata. Dari modal Rp20 ribu, pembiayaan jutaan rupiah, krisis yang menimbulkan kerugian besar, hingga kemampuan menangani pesanan dalam jumlah besar, setiap fase menuntut cara berbeda dalam mengelola uang.
Dan di antara bunyi alat tenun yang terus bergerak, persoalan keuangan itu pada akhirnya bukan semata tentang berapa banyak uang yang bisa dipinjam.
Lebih jauh, ia berbicara tentang kemampuan sebuah usaha untuk memahami uang, mengukur risiko dan menggunakan pembiayaan secara tepat agar usaha tetap hidup, para penenun tetap bekerja dan ekonomi keluarga terus bergerak.
Dan di balik setiap lembar kain yang kini dihasilkan, tersimpan perjalanan panjang tentang bagaimana sebuah mimpi budaya berubah menjadi kegiatan ekonomi yang inklusif dan mandiri serta mampu memberi ruang kerja bagi perempuan.
(Lidia)