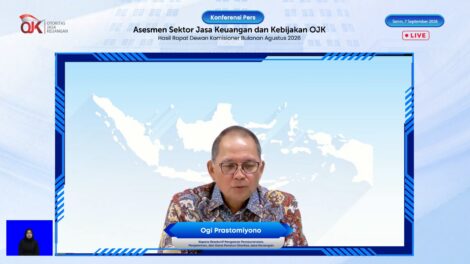
IDETORIAL.com, Jakarta — Otoritas Jasa Keuangan (OJK) memperluas alternatif sumber pembiayaan sektor perumahan melalui penerbitan Peraturan OJK Nomor 12 Tahun 2026 tentang Penerbitan dan Pelaporan Efek Beragun Aset Berbentuk Surat Partisipasi (EBA-SP) dalam rangka Pembiayaan Sekunder Perumahan.
Dalam rilis tertulis OJK, Rabu, 23 September 2026, regulasi ini menjadi bagian dari upaya OJK mendukung pencapaian target Program 3 Juta Rumah dengan memperkuat peran pasar modal sebagai salah satu sumber pembiayaan sektor perumahan.
POJK Nomor 12 Tahun 2026 mulai berlaku pada 17 September 2026 dan sekaligus menyempurnakan ketentuan sebelumnya, yakni POJK Nomor 23/POJK.04/2014 sebagaimana telah diubah dengan POJK Nomor 20/POJK.04/2017.
EBA-SP merupakan instrumen pasar modal yang memungkinkan aset keuangan dari pembiayaan perumahan dihimpun dalam suatu portofolio sebagai dasar penerbitan efek. Melalui skema ini, piutang atau tagihan yang berasal dari kredit maupun pembiayaan sektor perumahan dapat menjadi bagian dari pembiayaan sekunder.
Penyempurnaan aturan dilakukan untuk memperkuat dan memperluas alternatif pembiayaan perumahan melalui pasar modal dengan tetap mengedepankan prinsip kehati-hatian, transparansi, dan perlindungan kepentingan pemodal.
Dalam aturan baru tersebut, OJK memberikan fleksibilitas dalam strukturisasi EBA-SP agar dapat menyesuaikan dengan kebutuhan dan karakteristik pelaku industri jasa keuangan. Jenis aset keuangan yang dapat menjadi portofolio EBA-SP juga diperluas, termasuk piutang atau tagihan dari pemberian kredit atau pembiayaan pada sektor perumahan dan permukiman serta hak penerimaan manfaat yang sumber pembayarannya berasal dari arus kas pembiayaan tersebut.
EBA-SP juga dapat diterbitkan dalam beberapa kelas dengan karakteristik dan hak yang berbeda, antara lain berdasarkan urutan pembayaran, tingkat keamanan, maupun prioritas atas portofolio investasi atau arus kas.
Penguatan aturan turut mencakup aspek tata kelola. POJK 12 Tahun 2026 memperjelas tanggung jawab Penerbit, Wali Amanat, Bank Kustodian, Kreditur Asal, Penyedia Jasa, dan pihak terkait lainnya. Mereka diwajibkan melakukan due diligence, memastikan kebenaran informasi, serta mengelola aset dan arus kas secara hati-hati dan profesional.
Transparansi diperkuat melalui kewajiban pelaporan kepada OJK. Penerbit, Bank Kustodian, dan Wali Amanat wajib menyampaikan informasi mengenai kondisi dan perkembangan EBA-SP, termasuk portofolio aset, pembayaran, kualitas aset, serta aspek penting lainnya.
Bagi pemegang EBA-SP, aturan juga mengatur mekanisme Rapat Umum Pemegang EBA-SP, termasuk hak meminta penyelenggaraan rapat dan mekanisme penggantian pihak tertentu apabila terdapat kondisi yang dapat memengaruhi perlindungan kepentingan pemegang EBA-SP.
Bagi masyarakat, dampak utama kebijakan ini berada pada sisi ketersediaan sumber pembiayaan rumah. EBA-SP memungkinkan lembaga pembiayaan memperoleh sumber dana dari pasar modal dengan mengelola aset pembiayaan yang telah dimiliki. Dengan sumber dana yang lebih beragam, kapasitas penyaluran pembiayaan perumahan dapat diperkuat sehingga membuka ruang lebih besar bagi pembiayaan rumah, termasuk untuk mendukung Program 3 Juta Rumah.
Namun, penerbitan aturan ini tidak berarti masyarakat otomatis mendapatkan rumah atau kredit yang lebih murah. Manfaat tersebut baru dapat dirasakan apabila penguatan sumber pembiayaan diikuti penyaluran kredit atau pembiayaan yang lebih luas, terjangkau, dan sesuai kebutuhan masyarakat. Karena itu, dampak akhir terhadap akses masyarakat terhadap rumah akan sangat bergantung pada implementasi EBA-SP dan kebijakan penyaluran pembiayaan oleh lembaga keuangan.
Di sisi lain, penguatan tata kelola, transparansi, dan perlindungan pemodal menjadi penting agar perluasan pembiayaan tidak mengabaikan kualitas aset dan pengelolaan risiko. Dengan demikian, OJK tidak hanya membuka sumber dana baru bagi sektor perumahan, tetapi juga membangun kerangka agar instrumen tersebut dapat berkembang secara hati-hati dan berkelanjutan.
POJK Nomor 12 Tahun 2026 sekaligus mencabut dan menyatakan tidak berlaku POJK Nomor 23/POJK.04/2014 dan POJK Nomor 20/POJK.04/2017.
(Lidia)